Comprendre la question de robustesse
Un stress test cherche à observer ce qui change lorsque certaines hypothèses deviennent moins favorables. Il ne cherche pas à rendre la stratégie gagnante et ne certifie pas qu’elle résistera à toutes les conditions futures.
Partez d’un backtest de référence identifiable. Le scénario modifié n’a de sens que si vous savez quelles données, quelle version et quels réglages ont servi de point de départ.
Construire un scénario de choc
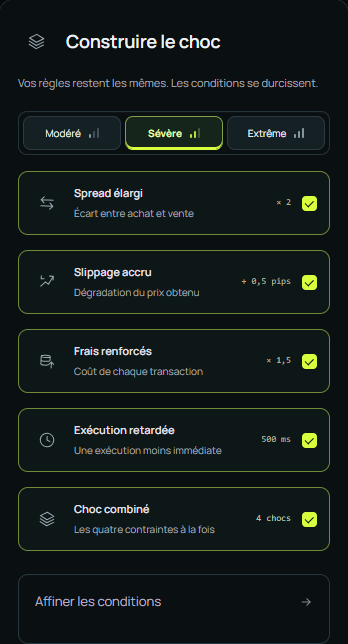
Les intensités proposées servent de raccourcis pour préparer des réglages. Sélectionnez une intensité, puis relisez les valeurs actives. L’option sélectionnée doit rester identifiable même lorsque vous ne la survolez pas.
| Choc | Question étudiée | Lecture utile |
|---|---|---|
| Spread élargi | Le résultat dépend-il d’un écart très faible entre achat et vente ? | Coût ajouté face au gain moyen |
| Slippage accru | Des prix moins favorables changent-ils l’intérêt du signal ? | Écart de résultat et sensibilité des sorties |
| Frais renforcés | Les coûts de transaction absorbent-ils une grande part du gain ? | Résultat net après le scénario |
| Exécution retardée | Le signal dépend-il d’une réaction très rapide ? | Dégradation et opérations affectées |
| Choc combiné | Que devient la stratégie sous plusieurs contraintes ? | Bilan global, puis analyse des chocs séparés |
Ajuster les valeurs et les unités
Ouvrez les réglages du scénario pour relire multiplicateurs, minimums, pips et bougies lorsqu’ils sont proposés. Un multiplicateur appliqué à une valeur initiale nulle n’a pas le même effet qu’un minimum non nul.
Commencez avec un choc isolé si vous voulez comprendre la cause d’une dégradation. Un choc combiné donne une vue plus globale, mais il est plus difficile d’attribuer la différence à un seul facteur.
Comparer au résultat de référence
Relevez les valeurs avant et après le scénario. Lisez le résultat net, le drawdown et le nombre d’opérations disponibles. Vérifiez aussi que l’action a abouti : un résultat absent ne doit pas être interprété comme une résistance au choc.
Une forte dégradation n’impose pas automatiquement l’abandon. Elle peut indiquer que votre hypothèse dépend de coûts ou de délais très précis. Il reste à déterminer si ces hypothèses sont justifiables pour l’usage envisagé.
Explorer la variabilité des résultats
Les simulations de variabilité, lorsqu’elles sont accessibles, proposent plusieurs trajectoires à partir des observations et des réglages choisis. Elles servent à étudier une dispersion et des scénarios de recul, pas à annoncer une probabilité certaine du futur.
Interpréter un seuil de drawdown
Un seuil sert à poser une question concrète : quelle part des scénarios simulés dépasse le niveau choisi dans cet exercice ? Ce résultat dépend de l’échantillon de départ et des hypothèses de simulation.
Note d’étude :
Référence : version et période du backtest.
Scénario : coûts ou délais modifiés, avec unités.
Observation : écart de résultat et de drawdown.
Limite : données historiques et hypothèses retenues.
Suite : vérifier les coûts pertinents ou comparer une nouvelle période.
Utiliser les conclusions
Conservez une conclusion précise : « sensible au scénario de spread choisi sur cette période » est plus utile que « robuste » ou « mauvais » sans contexte. Comparez ensuite des variantes qui répondent à cette sensibilité, sans modifier simultanément tous les paramètres.
Si une option est indisponible, consultez son message et les possibilités de votre forfait. Une limitation d’accès ne décrit pas la qualité de la stratégie. Consultez Compte et crédits si nécessaire.