Définir la question du test
Un backtest applique une version de votre stratégie à un historique sélectionné, avec les réglages indiqués dans le rapport. Il sert à observer des opérations et leurs résultats dans ce cadre. La première question est donc : « qu’est-ce que je cherche à vérifier ? »
Vous pouvez vérifier qu’une entrée correspond à vos règles, mesurer l’effet d’un coût ou comparer une variante. Évitez de mélanger ces objectifs : si les règles ne sont pas encore correctement définies, une amélioration du résultat net ne résout pas ce problème.
Préparer puis lancer le test
- Sélectionnez la stratégie et enregistrez les modifications utiles.
- Vérifiez les données et les dates disponibles.
- Relisez le capital, la devise et les coûts proposés.
- Consultez les avertissements ou les informations manquantes.
- Lancez le test et attendez son état final.
- Identifiez la version et la période dans le rapport obtenu.
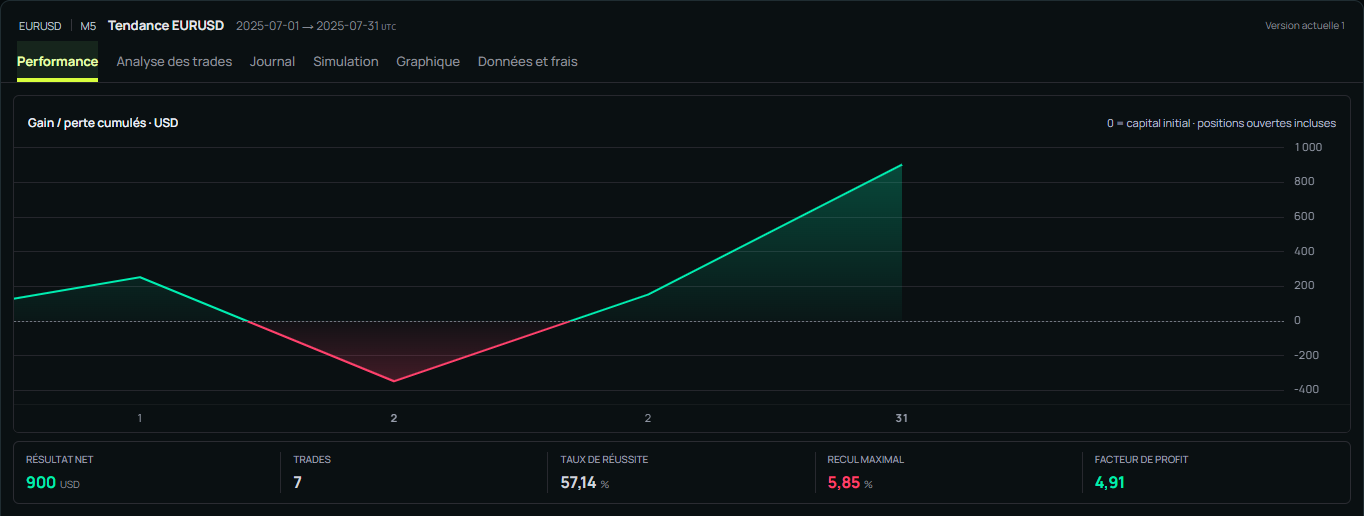
Dans cette capture de démonstration, la ligne principale présente le chemin du gain ou de la perte cumulés. Les métriques sous le graphique résument le même test ; les onglets donnent accès à d’autres lectures, dont le journal et les données. Les valeurs illustrent l’interface et ne représentent pas une stratégie recommandée.
Lire le résumé sans isoler un chiffre
| Indication | Ce qu’elle apporte | Ce qu’elle ne suffit pas à conclure |
|---|---|---|
| Résultat net | Bilan sous les coûts retenus | Que le résultat se répétera |
| Drawdown | Recul observé dans le test | Qu’un recul futur sera limité à ce niveau |
| Nombre de trades | Taille de l’échantillon d’opérations | Que les observations sont indépendantes |
| Taux de réussite | Part des opérations gagnantes selon le rapport | Que le gain moyen compense les pertes |
Une forte performance sur un petit nombre d’opérations appelle une lecture détaillée. Vérifiez si quelques gains exceptionnels expliquent l’essentiel du résultat et ce qui arrive lorsqu’ils sont absents.
Examiner le journal des opérations
Ouvrez les opérations pour relier les règles à ce que le test a produit. Examinez l’heure, le sens, le prix d’entrée, la sortie et le résultat net lorsque ces informations sont disponibles. Comparez aussi le volume avec vos réglages de risque.
Choisissez des cas variés : un gain, une perte, une position longue, une position courte et un événement proche d’une limite horaire. Si un trade vous surprend, commencez par vérifier la version et le contexte des données avant de changer la stratégie.
Lire une courbe de capital
La courbe montre le chemin du résultat, pas seulement son arrivée. Recherchez les longues phases de stagnation, la profondeur des replis et la concentration des gains. Une progression finale peut masquer une période difficile au milieu du test.
Vérifiez si la vue présente le solde des opérations clôturées ou une valeur intégrant des positions ouvertes. Cette différence peut expliquer un écart entre une courbe, un tableau de trades et une mesure de recul.
Comparer une référence et une variante
Gardez les données, les dates et les coûts comparables. Si vous changez en même temps le signal, le risque et la période, vous ne saurez pas quelle modification explique la différence.
Compare ces deux tests sur la même période.
Rappelle d’abord la version, les coûts et le nombre de trades de chacun.
Explique les différences de résultat net, de drawdown et de gain moyen.
Cherche si quelques opérations expliquent l’écart.
Indique les comparaisons impossibles avec les informations disponibles.
Comprendre un résultat vide ou nul
Un test terminé avec zéro trade n’est pas la même situation qu’un traitement en échec. Vérifiez si la combinaison de conditions est possible, si les horaires laissent des entrées, si l’historique est suffisant et si le sens d’ordre attendu est autorisé.
Un champ vide peut aussi indiquer qu’une métrique n’est pas calculable avec l’échantillon présent. Ne remplacez pas automatiquement une absence par zéro. Consultez Résoudre un problème et le guide des métriques.